A reforma tributária deixou de ser uma promessa de cronograma no papel e entrou na rotina de quem compra, vende e presta serviços no Brasil. Desde 3 de agosto de 2026, a nota fiscal eletrônica passou a exigir o preenchimento dos campos do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) — e a partir de 1º de outubro a exigência alcançou a Nota Fiscal de Serviços Eletrônica (NFS-e) para serviços em geral. A consequência prática é direta: nota fiscal deixou de ser um detalhe de contabilidade e virou a chave que liga a operação ao sistema.

Para o contribuinte, o recado dos órgãos fiscalizadores é objetivo. Receita Federal e Comitê Gestor do IBS publicaram o cronograma escalonado de dezoito documentos fiscais eletrônicos, distribuídos em cinco datas, e deixaram claro que a ausência dos campos não é apenas um erro formal: ela compromete a própria validade do documento. Sem nota fiscal regular, não há crédito, não há comprovação de despesa e não há defesa possível em fiscalização.
Nesta matéria, reunimos as regras efetivamente publicadas, os percentuais de multa previstos na Lei Complementar nº 214/2025 com as alterações da Lei Complementar nº 227/2026, o funcionamento do novo CNPJ alfanumérico e a razão pela qual o consumidor também precisa exigir o documento fiscal de qualquer serviço que contrata.
O que mudou com a reforma tributária na prática
A substituição de tributos é a parte mais comentada, mas o efeito imediato para o cidadão e para o empreendedor está na obrigação acessória. A nota fiscal é o instrumento pelo qual a operação é declarada, e é dela que os sistemas extraem os dados usados para apurar IBS e CBS. Por isso, o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, fixou datas distintas conforme o tipo de documento, em vez de uma data única como se previa inicialmente.
O calendário definido pelo cronograma oficial divulgado pela Receita Federal começou em 3 de agosto de 2026, com a NF-e (modelo 55), a NFC-e (modelo 65), o Bilhete de Passagem Eletrônico, a Nota Fiscal de Energia Elétrica Eletrônica, a Declaração de Conteúdo Eletrônica e a NFS-e de exploração de via. Em 1º de outubro de 2026, entrou a nota fiscal de serviços para prestadores em geral, pessoas jurídicas não optantes pelo Simples Nacional.
Em 1º de dezembro de 2026, chegam as plataformas digitais e os serviços por elas intermediados. Para pessoas físicas enquadradas como contribuintes ou responsáveis pela CBS, a exigência de inscrição no CNPJ e de emissão foi prorrogada para 1º de janeiro de 2027, conforme comunicado do Comitê Gestor do IBS.
Há um ponto técnico que costuma passar despercebido: a obrigatoriedade se vincula ao fato gerador da operação, não à data em que o documento é transmitido. Uma nota fiscal emitida em novembro sobre um serviço prestado em julho segue a regra do período do fato gerador. Errar essa vinculação é um dos motivos mais comuns de rejeição e de autuação.
A ausência ou omissão das informações de IBS e CBS não rejeita automaticamente o documento até 31 de dezembro de 2026, mas evidencia a desconformidade do documento e sujeita o emitente às penalidades cabíveis, conforme a orientação oficial sobre os prazos de destaque.
CNPJ alfanumérico: o “CNPJ técnico” que muda o cadastro
O chamado CNPJ técnico — formalmente CNPJ alfanumérico — é a maior mudança cadastral das últimas décadas. A Receita Federal explicou o motivo: o crescimento contínuo do número de empresas levou ao iminente esgotamento das combinações numéricas disponíveis. A solução foi manter as 14 posições, mas permitir letras maiúsculas de A a Z e números de 0 a 9 nas doze primeiras posições, segundo a própria página oficial do projeto do CNPJ alfanumérico.
O formato permanece no padrão AA.AAA.AAA/AAAA-DV. A diferença está na composição: cada posição “A” passa a aceitar letras e números, enquanto o dígito verificador continua calculado pelo algoritmo de módulo 11. E aqui está a informação que mais interessa a quem já tem empresa: os CNPJs existentes não mudam.
Quem já está inscrito permanece com o número atual, sem necessidade de substituição, como confirmou a Receita no anúncio do primeiro CNPJ alfanumérico do país, gerado em 31 de julho de 2026 para uma filial do Banco do Brasil sob o número 00.000.000/E08G-12.
O impacto prático recai sobre sistemas. Todos os campos de CNPJ nos leiautes da nota fiscal de serviços foram alterados de tipo numérico para tipo caractere, justamente para aceitar o novo formato, conforme a Nota Técnica nº 009 do Comitê Gestor da NFS-e. Erps, planilhas de controle, cadastros de fornecedores e rotinas de validação que checam apenas dígitos vão rejeitar clientes e fornecedores legítimos. Se a nota fiscal não é emitida por falha de validação cadastral, a responsabilidade continua sendo do emitente.
Vale registrar a distinção: o CNPJ técnico é uma inscrição no cadastro nacional com finalidade específica de emissão de documentos fiscais, prevista no âmbito da reforma. A prorrogação para 1º de janeiro de 2027 alcança as pessoas físicas que se enquadrem como contribuintes ou responsáveis, e a Receita informou que disponibilizará um sistema simplificado de inscrição em novembro de 2026.
Emissão de nota fiscal: quem é obrigado e a partir de quando
A resposta curta é: praticamente todos que fornecem bem ou prestam serviço tributado pelo IBS e pela CBS. A Lei Complementar nº 214/2025 estabeleceu que a obrigação de emitir nota fiscal eletrônica alcança as operações previstas na legislação, inclusive aquelas realizadas por meio de plataformas digitais.
A Lei Complementar nº 227/2026 acrescentou que a plataforma digital que não emitir o documento no valor da operação intermediada responde solidariamente — com uma ressalva importante no § 14 do art. 25: se a plataforma emitir o documento em até 30 dias e recolher os tributos, os acréscimos e a penalidade por falta de emissão serão exigidos exclusivamente do fornecedor.
Para o microempreendedor individual, a regra segue firme: é obrigatória a emissão de nota fiscal nas vendas e nas prestações de serviços realizadas pelo MEI, conforme previsto na legislação do Simples Nacional consolidada na mesma lei. O microempreendedor que presta serviço a pessoa jurídica e não emite o documento cria um problema em cadeia — o tomador não tem como comprovar a despesa, e ambos ficam expostos.
O consumidor pessoa física também entra nesse fluxo. A lei prevê que o Comitê Gestor do IBS e a Receita Federal poderão instituir programas de incentivo à cidadania fiscal justamente por meio do estímulo à exigência, pelos consumidores, da emissão de nota fiscal. Mais que isso: a LC 227/2026 destinou parte da arrecadação corrente do IBS a programas de incentivo à cidadania fiscal com esse objetivo. É o reconhecimento legal de que a nota fiscal só se universaliza quando o comprador a cobra.
Multas: o que acontece com quem não emite e com quem não exige
Aqui é preciso separar o que a lei efetivamente diz do que circula em grupos de mensagem. As penalidades estão no art. 341-G da LC 214/2025, com redação dada pela LC 227/2026, e partem de uma base chamada “tributo de referência” — em 2026, 6% do valor da operação para a CBS e 12% para o IBS, conforme o § 5º do dispositivo.
Os percentuais publicados são estes:
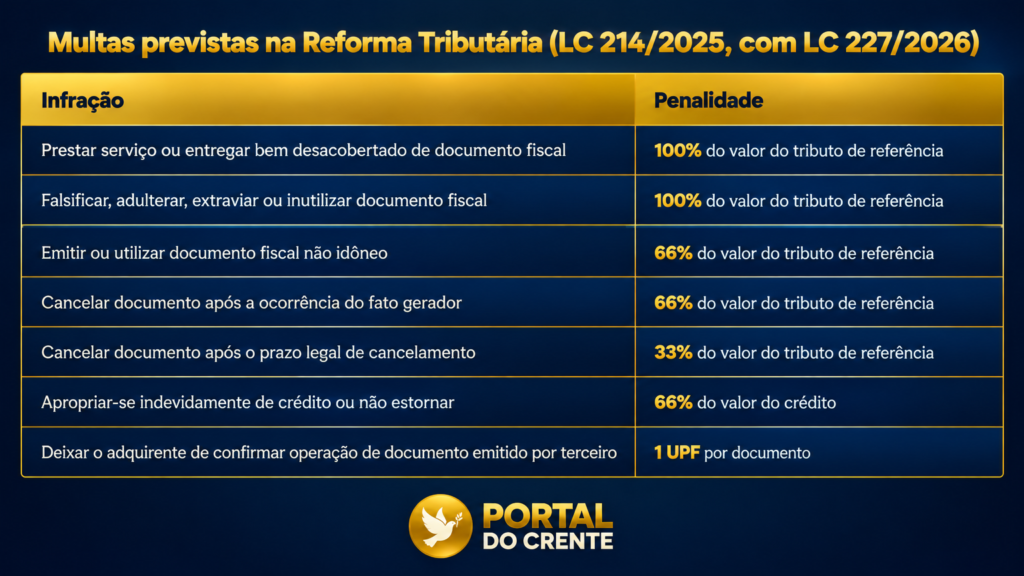
Há dois detalhes que mudam o cálculo. O § 1º determina majoração de 50% em caso de reincidência. O § 3º estabelece que a multa não pode ser superior a 1% do valor total da operação constante do documento, observado o piso de 50 UPF. E o art. 341-F prevê multa de 75% sobre o tributo não declarado, elevada a 100% em casos de sonegação, fraude, simulação ou conluio, podendo chegar a 150% em hipóteses específicas.
Sobre quem não solicita o documento, a precisão é necessária. A lei prevê penalidade específica para o adquirente que deixa de confirmar operação relativa a documento fiscal emitido por terceiro — 1 UPF por documento. Não existe, na legislação publicada, multa autônoma aplicada ao consumidor final pessoa física por não pedir a nota fiscal. A responsabilidade principal pela emissão é sempre do fornecedor. Mas o adquirente que é contribuinte e opera sem documento fiscal perde o crédito e, se for destinatário de mercadoria em trânsito desacobertada, responde como responsável tributário.
Ou seja: exigir a nota fiscal não é gentileza, é proteção patrimonial. A Secretaria da Fazenda de São Paulo, em resposta à consulta tributária sobre obrigações acessórias, reafirmou que é vedado o recebimento de mercadorias sem documento fiscal hábil, cabendo ao destinatário exigir sua emissão com todos os requisitos legais.
Vale também lembrar o mecanismo do split payment, previsto nos arts. 31 a 35 da LC 214/2025: na liquidação financeira, prestadores de serviços de pagamento segregam e recolhem IBS e CBS. Sem nota fiscal que vincule a operação à transação, o valor não encontra lastro documental.
Por que exigir a nota fiscal de todo serviço
A reforma tributária criou um ambiente em que a informalidade ficou mais cara e menos vantajosa. Quando você contrata um serviço — de um eletricista, uma consultoria, uma reforma — e não recebe a nota fiscal, perde três coisas: comprovação de despesa, garantia em caso de problema e participação nos programas de cidadania fiscal que os entes estão estruturando.
Para empresas, a perda é mensurável. A nota fiscal é o documento que gera crédito de IBS e CBS na cadeia. Comprar sem documento significa pagar imposto sobre imposto, sem direito à dedução. Para o consumidor pessoa física, o documento fiscal é a prova da relação de consumo e o instrumento que permite acionar garantia, troca e responsabilização do fornecedor.
Do lado da fé e da ética, a coerência também conta. A orientação cristã de honestidade nas relações comerciais encontra no recibo e na nota fiscal um gesto concreto de transparência. Quem emite e quem exige contribui para um ambiente de negócios justo, no qual o concorrente que cumpre a lei não é penalizado pela concorrência desleal de quem sonega — risco que a própria lei cita expressamente ao tratar das medidas de formalização do consumo.
Adequeção Imediata
A reforma tributária de 2026 não mudou apenas alíquotas: mudou a centralidade do documento fiscal. O CNPJ técnico alfanumérico chegou para ampliar o cadastro sem alterar os números existentes; a nota fiscal eletrônica passou a ser o veículo obrigatório das novas informações de IBS e CBS, com cronograma escalonado já em vigor; e as multas, que chegam a 100% do tributo de referência, tornaram a informalidade um caminho caro.
O recado para empresas é de adequação imediata: revisar cadastros para aceitar os 14 caracteres alfanuméricos, atualizar sistemas fiscais, treinar equipes e monitorar as datas por tipo de documento. O recado para o cidadão é de atenção: exigir a nota fiscal de qualquer serviço não é desconfiança, é cidadania fiscal — e agora é também a forma mais simples de proteger o próprio bolso. Cumprir a regra da nota fiscal em cada operação é o que sustenta a credibilidade de um negócio e a justiça de uma economia.
Por: Leonardo Souza
Redação Portal do Crente
Recomendado para você:
Imunidade Tributária e Reforma do IVA: Como a Nova Regra Impacta Igrejas e Projetos Sociais
There is no ads to display, Please add some
Leia também:
💬 Receba as notícias do Portal do Crente no seu WhatsApp!
Entre no nosso Canal Oficial e fique por dentro das principais notícias gospel e devocionais diariamente.
👉 Entrar no Canal do WhatsApp